Tata e Iveco se unen contra los chinos: camiones con plataformas y motores compartidos
La normativa Euro 7 y los objetivos de CO₂ para pesados exigen inversiones millonarias en electrificación, hidrógeno y plataformas nuevas.

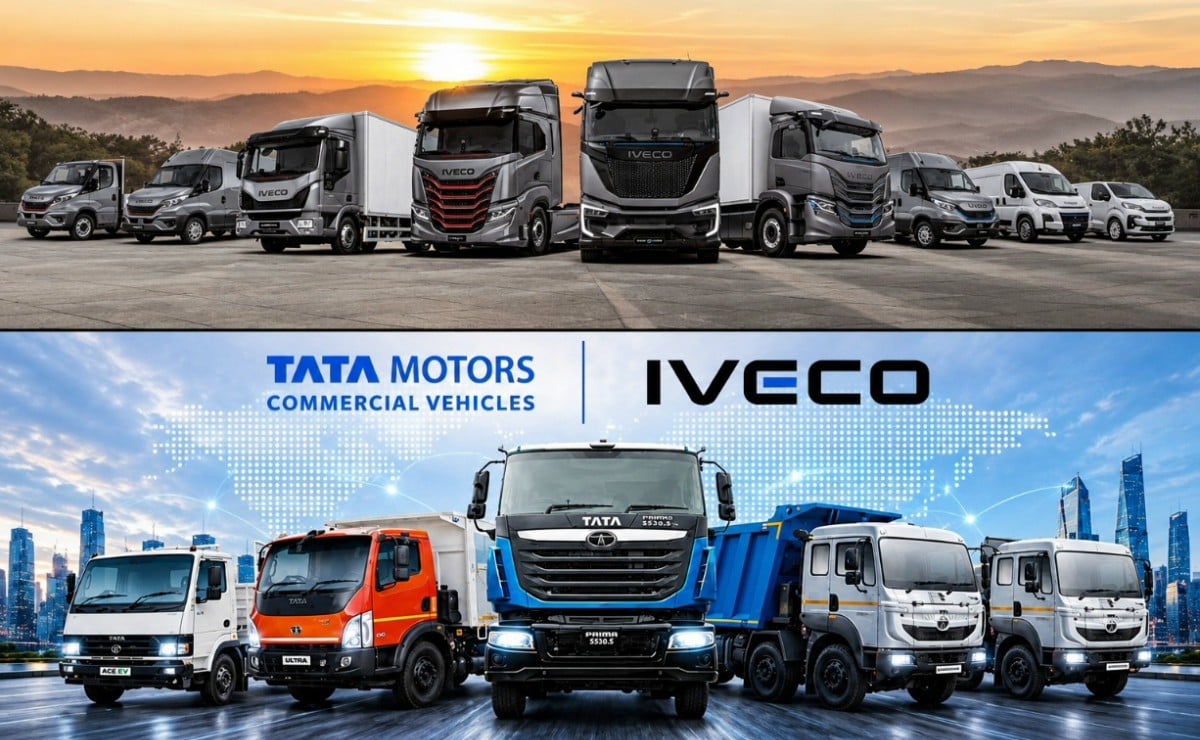
El grupo indio que domina cerca de la mitad del mercado de camiones de India se asoció con el fabricante italiano que produce en Córdoba. No es una fusión total: cada marca mantiene su red y sus clientes, pero compartirán plataformas, cabinas, motores y compras de componentes.
Dos carteras que se completan
Iveco Group, con base en Turín, se separó de CNH Industrial el 1 de enero de 2022 y controla Iveco, FPT Industrial, Iveco Bus, IDV y Astra. Su gama europea cubre el liviano Daily, el mediano Eurocargo y el pesado S-Way, además de las líneas Tector y Trakker. FPT Industrial aporta los motores Cursor y Tector que equipan a los camiones de la marca y a terceros.
Tata Motors, del grupo Tata, es el mayor fabricante de vehículos comerciales de India y dueño de una participación cercana al 45% en ese mercado. La familia Ace, lanzada en 2005, superó los 2 millones de unidades y creó el segmento del camión liviano de última milla en India. En el segmento pesado, el Prima es la carta fuerte, y la filial Tata Daewoo le da producción y ventas en Corea del Sur.
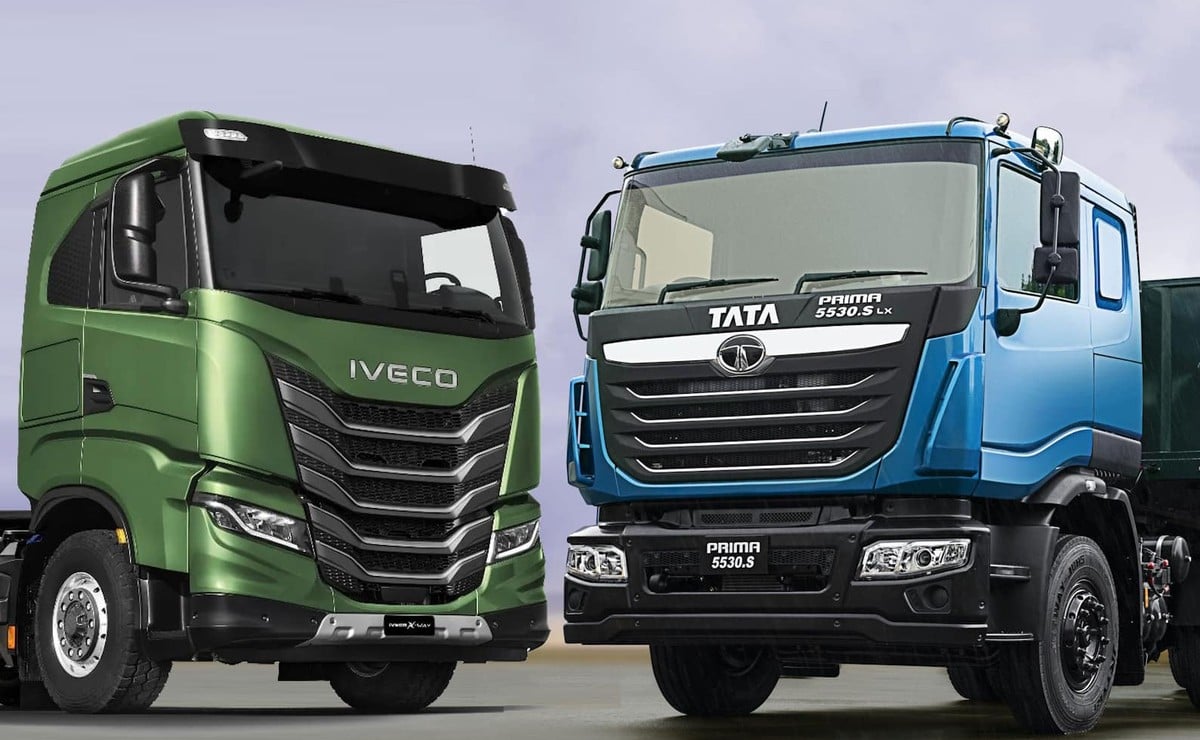
Las carteras se tocan poco. Iveco es fuerte en camiones medianos y pesados, con red consolidada en Europa; Tata domina el volumen en India, Asia y África, con estructuras más baratas y plataformas de alta producción. Ese solapamiento bajo hace viable una sociedad sin fusión total.
Por qué apuran la jugada
La regulación europea fija recortes de CO₂ para camiones pesados: 45% en 2030, 65% en 2035 y 90% en 2040. Al mismo tiempo, la norma Euro 7 obliga desde 2027 a incorporar más catalizadores, sensores y sistemas de tratamiento de gases, con costos por unidad que no se absorben sin volumen.
Frente a ese tablero, los fabricantes chinos Shacman, Sinotruk y Foton presionan con precios agresivos en Europa del Este, América latina y África. Un camión eléctrico a batería cuesta hoy entre 2,5 y 3 veces más que un diésel equivalente, y el hidrógeno verde todavía no tiene estaciones suficientes ni costo competitivo. Ningún fabricante mediano puede pagar solo las dos vías.
Compartir plataformas, cabinas y trenes motrices reduce el costo de desarrollo y acelera lanzamientos. Iveco gana escala de compras y proveedores de bajo costo; Tata gana tecnología europea y una red de distribución fuera de Asia. La ecuación es más dura en eléctricos, donde una plataforma modular compartida puede servir para un camión regional diésel en India y para un eléctrico a batería en Europa.
Qué cambia para Córdoba y la Argentina
Iveco tiene centro industrial en Córdoba y produce allí el Tector para el mercado local y la exportación. La alianza no toca la red de concesionarios ni la producción argentina en lo inmediato. La pelea del Tector en el segmento de 12 a 17 toneladas es contra el Mercedes-Benz Accelo, el Volkswagen Constellation y el Ford Cargo.
Para los transportistas argentinos, el beneficio no es el nombre Tata en la parrilla sino el costo de desarrollo. Si un mediano europeo y un camión indio comparten base, las próximas generaciones pueden llegar con precio de lista más competitivo sin resignar equipamiento. Eso importa en un mercado donde el gasoil, los peajes y la edad del parque empujan la renovación.
Lo que falta por definirse
La firma no informó participación accionaria, sede de la nueva estructura ni qué modelo saldrá primero. Lo formal es el vínculo societario, no un memorando de intención. La primera prueba será un chasis o cabina compartida en un camión mediano o liviano.
Las marcas seguirán por separado en los concesionarios. La integración ocurrirá debajo del capó, en compras conjuntas de baterías y en plataformas modulares. Si la alianza avanza rápido, los primeros resultados podrían verse en la próxima generación de camiones medianos.
El mapa del camión global queda ordenado en bloques. Mercedes-Benz, Volvo y Scania invierten por su cuenta en electrificación; Ford Trucks y los chinos deberán elegir entre sumar escala o competir con costos que no dominan. Tata e Iveco ya eligieron.