Tata sube la oferta por Iveco a 3.910 millones de euros y quiere crear el mayor fabricante de camiones del mundo
La compañía india subió la propuesta de 14,10 a 14,40 euros por acción, una mejora del 2,13 por ciento.

El holding Exor, de la familia Agnelli, ya respalda la operación y mantiene su posición como principal accionista de Iveco. La propuesta final de la automotriz india, presentada en medio de la demora regulatoria, incluye un desembolso total de hasta 3.910 millones de euros y daría forma a un fabricante global de camiones y buses con una facturación cercana a los 22.000 millones de euros.
La letra chica de la oferta final
La compañía india subió la propuesta de 14,10 a 14,40 euros por acción, una mejora del 2,13 por ciento. El desembolso adicional, si la totalidad de los papeles se adhiere, alcanza los 81,36 millones de euros. Para cubrir esa diferencia, la empresa sumó una línea de crédito de 85 millones de euros con el banco japonés MUFG y una garantía complementaria.
El universo de acciones que puede recibir la OPA supera los 271 millones de títulos. Sobre esa base, el costo total de la operación asciende hasta 3.910 millones de euros, equivalentes a unos 21.800 millones de reales. La acción de Iveco, que cotizaba en un rango menor antes de los rumores, pasó a tener una prima del 33,47 por ciento respecto del valor de julio de 2025. Comparada contra el cierre previo al anuncio formal, la mejora es del 6,77 por ciento.
La estructura de la operación es una OPA: Tata ofrece comprar las acciones que están en manos del mercado a un precio fijo. Para tomar el control debe alcanzar un porcentaje de adhesión suficiente. La prima funciona como incentivo para que los accionistas minoritarios vendan en lugar de esperar una mejor cotización.
Más que el número final, el movimiento deja una señal sobre la estrategia de Tata. La oferta revisada incluye financiamiento nuevo y una estructura de garantías pensada para despejar objeciones. No es un simple aumento de precio: es la forma de decir que el grupo indio quiere cerrar la compra.
El freno que falta: competencia

La operación sigue trabada en las aprobaciones regulatorias. La OPA se inició en septiembre de 2026 y ya contaba con el respaldo de Exor, el holding de la familia Agnelli y principal accionista de Iveco. Sin el aval de los organismos antimonopolio de las distintas jurisdicciones, el cierre no avanza.
Por eso la nueva oferta tiene un destinatario doble. Ante los accionistas, funciona como incentivo para llegar a una adhesión total. Ante los reguladores, muestra que el comprador está dispuesto a absorber costos adicionales y a sostener la operación con financiamiento confirmado.
La automotriz india no es una recién llegada al negocio de camiones y buses. Tata Motors pertenece al grupo Tata, dueño de Jaguar Land Rover, y se ubica entre los mayores fabricantes de vehículos comerciales del mundo. Su interés por Iveco no responde a una diversificación financiera sino a la combinación de dos redes industriales que se complementan.
Qué combina la operación
Tata tiene fortaleza en India y en mercados emergentes. Iveco aporta presencia en Europa y América Latina, además de una línea de camiones, buses y motores que sobrevivió a una reestructuración reciente. La fusión crearía un jugador global con ventas estimadas en más de 540.000 vehículos comerciales por año.
La facturación consolidada quedaría cerca de los 22.000 millones de euros. Con ese volumen, el nuevo conglomerado se sentaría en la mesa de los grandes del segmento, un tablero que hoy ocupan Daimler Truck, Volvo Group y Traton. No se trata de un fabricante de nicho: la escala combinada alcanza para discutir contratos globales de flotas, desarrollo de motores y plataformas.
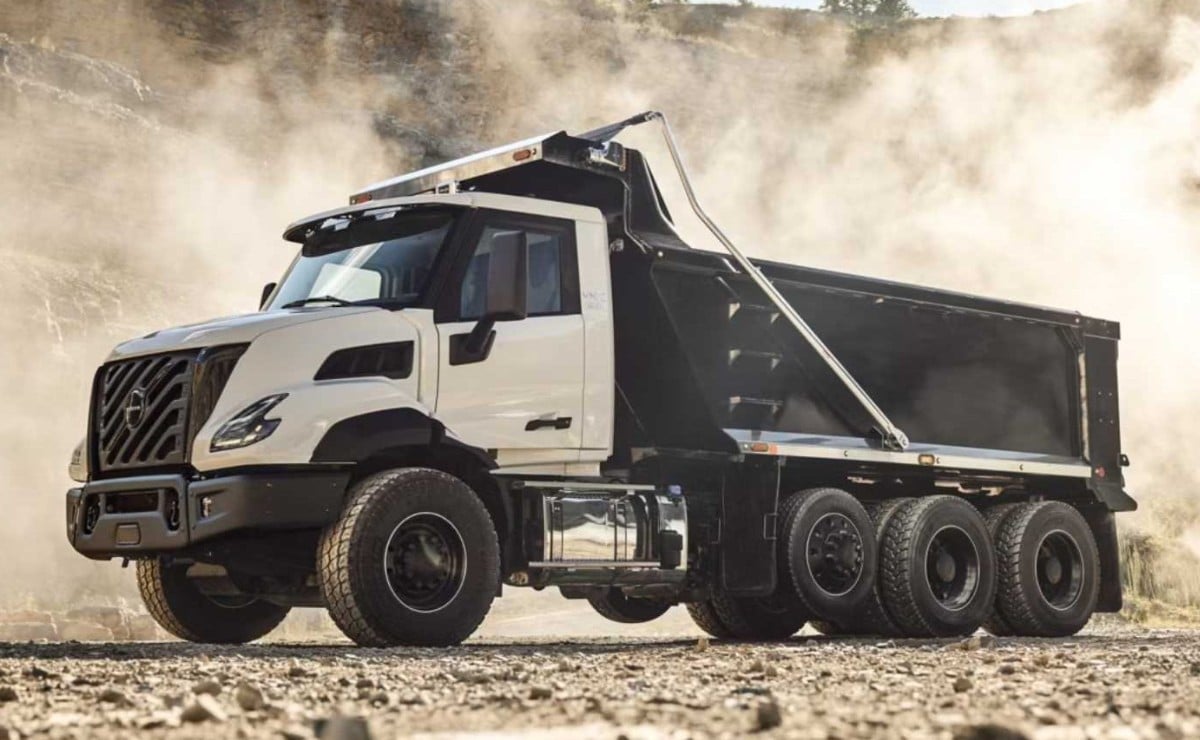
Un punto clave es la complementariedad de los productos. Mientras el Iveco S-Way y el Tata Prima se mueven en segmentos y regiones diferentes, la suma de ambas gamas amplía la cobertura geográfica sin superponer de lleno las operaciones. Eso es lo que hace atractiva la compra para un comprador industrial y no para un fondo de inversión.
El camino que dejó a Iveco en vidriera
Iveco Group es una empresa joven en su forma actual. Nació en 2022 de la escisión de los negocios de vehículos comerciales de CNH Industrial. Antes de sentarse a negociar con Tata, la compañía encaró una reestructuración que incluyó la venta de Iveco Defence Vehicles a la italiana Leonardo por 1.700 millones de euros.
Esa desinversión dejó al grupo enfocado en camiones, buses y motores, el núcleo del negocio que hoy se disputa. La operación con Leonardo también redujo la exposición a contratos militares y simplificó la estructura, dos factores que suelen demorar la aprobación de un comprador extranjero.
Con la defensa fuera del perímetro, Iveco quedó más liviana para una integración industrial. La jugada de Tata, sin embargo, encontró un escollo distinto: las autoridades de competencia.
Qué señales hay para Argentina y Brasil
En América Latina, la combinación tiene un capítulo particular. Iveco opera plantas en Córdoba, en la Argentina, y en Sete Lagoas, Brasil. Tata, por su parte, ya tiene operaciones en el mercado brasileño. La eventual absorción plantea preguntas sobre la convivencia de las gamas, las redes comerciales y los planes de producción regional.
Hasta ahora no hay definiciones oficiales sobre el futuro de cada planta. La prioridad de la operación pasa por las aprobaciones regulatorias, que son las que impiden avanzar hacia la integración efectiva de los negocios.
El desenlace queda atado a los organismos antimonopolio. La oferta elevada de 14,40 euros por acción representa, por el momento, la última carta de una jugada que puede transformar el tablero global de vehículos comerciales.